청약통장 납입횟수, 어디에 쓰이고 어디서 잘리는지부터
청약통장을 만들고 나면 자연스럽게 “몇 번이나 넣어야 하나”가 궁금해집니다. 그런데 이 질문에 답하려면 먼저 확인할 것이 있습니다. 내가 노리는 집이 국민주택인지 민영주택인지입니다.
납입 횟수는 모든 청약에서 쓰이는 기준이 아니기 때문입니다. 어디에 쓰이고, 어떻게 세고, 어디서 인정이 잘리는지 주택공급에 관한 규칙 조문으로 정리했습니다.
납입횟수는 어디에 쓰이나요?
먼저 민영주택부터 정리하면 간단합니다. 주택공급에 관한 규칙 제28조가 정한 민영주택 1순위 요건은 가입기간과 별표 2의 예치기준금액입니다. 납입 횟수를 요구하지 않습니다. 즉 민영주택만 볼 생각이라면 몇 번 넣었는지보다 지역별 예치금을 채웠는지가 관건입니다.
납입 횟수가 실제로 승부를 가르는 곳은 국민주택입니다. 제27조 제2항은 1순위에서 경쟁이 있을 때 40제곱미터를 초과하는 주택은 저축총액이 많은 사람, 40제곱미터 이하인 주택은 납입횟수가 많은 사람 순으로 공급한다고 정합니다. 두 경우 모두 3년 이상의 기간 무주택세대구성원이었던 사람이 앞 순차에 놓입니다.
정리하면 이렇습니다. 납입 횟수가 직접 당락을 가르는 것은 40제곱미터 이하 국민주택이고, 그보다 큰 국민주택은 총액이, 민영주택은 예치금이 기준입니다.
1순위가 되려면 몇 회가 필요한가요?
국민주택 1순위 요건은 제27조 제1항에 지역별로 나뉘어 있습니다.
| 지역 | 가입기간 | 납입횟수 |
|---|---|---|
| 수도권 | 1년 경과 | 12회 이상 |
| 수도권 외 | 6개월 경과 | 6회 이상 |
| 투기과열지구·청약과열지역 | 2년 경과 | 24회 이상 |
| 위축지역 | 1개월 경과 | 별도 요구 없음 |
여기에 단서가 붙습니다. 시·도지사는 청약과열이 우려되는 등 필요한 경우 수도권은 24개월·24회까지, 수도권 외는 12개월·12회까지 연장해 공고할 수 있습니다. 그래서 위 표는 기본값이고, 최종 확인은 내가 청약하려는 단지의 입주자모집공고에서 해야 합니다.
투기과열지구와 청약과열지역은 횟수 외에 조건이 더 붙습니다. 세대주일 것, 그리고 무주택세대구성원으로서 과거 5년 이내에 세대구성원 전원이 다른 주택의 당첨자가 되지 않았을 것까지 충족해야 합니다.
연체하거나 미리 넣으면 회차가 어떻게 되나요?
가장 오해가 많은 부분입니다. 통장에 돈이 들어가기만 하면 그날로 한 회차가 채워질 것 같지만 그렇지 않습니다. 제10조가 연체와 선납을 따로 다룹니다.
연체했을 때 — 회차 인정일이 뒤로 밀립니다
제10조 제3항은 연체해서 납입한 월납입금이 다음 산식으로 산정된 날에 납입된 것으로 본다고 정합니다.
회차별 납입인정일 = 약정납입일 + (연체총일수 − 선납총일수) ÷ 납입횟수
1일 미만은 산입하지 않습니다. 식이 복잡해 보이지만 뜻은 단순합니다. 늦게 넣으면 그 회차가 인정되는 날짜가 뒤로 밀립니다. 회차 수는 채워지더라도 인정일이 밀리면 입주자모집공고일 기준으로 계산할 때 요건에 못 미칠 수 있습니다.
미리 넣었을 때 — 24회분까지만 선납으로 봅니다
제10조 제1항과 제2항은 민영주택 예치기준금액 최고한도를 넘지 않는 범위에서 선납할 수 있게 하면서, 그 금액이 24회의 월납입금 합계를 초과하면 초과하는 금액은 선납으로 인정하지 않는다고 정합니다. 여윳돈이 생겼다고 한 번에 많이 넣어도 그 이상은 회차로 쳐 주지 않습니다.
몰아넣어도 회차를 앞당기지는 못합니다
제10조 제4항 제1호가 여기에 못을 박습니다. 납입 횟수가 순차납입횟수, 즉 가입한 날부터 입주자모집공고일까지 월납입금을 납입해야 하는 횟수를 초과하면 순차납입횟수만 인정합니다. 시간이 지나야만 쌓이는 구조라 뒤늦게 따라잡기가 어렵습니다.
인정이 잘리는 경우가 있습니다
미성년일 때 넣은 회차에는 상한이 있습니다. 제10조 제4항 제2호는 2023년 12월 31일 이전에 납입한 횟수와 2024년 1월 1일 이후 납입한 횟수의 합이 60회를 초과하면 60회만 인정한다고 정합니다. 이때 2023년 12월 31일 이전 납입분은 24회를 넘으면 24회로 봅니다.
반대로 합산해 주는 경우도 있습니다. 제10조 제4항 제3호에 따라 종전 청약저축을 해지하는 즉시 그 납입금을 주택청약종합저축에 넣었다면 청약저축 가입기간 동안의 납입횟수를 합산합니다.
한 가지만 덧붙이면, 저축총액을 셀 때는 제10조 제5항 제1호에 따라 월납입금이 25만원을 초과해도 25만원으로 산정합니다. 이건 횟수가 아니라 금액 쪽 규칙인데, 매달 얼마를 넣을지 정하는 문제는 청약통장 월 납입금과 소득공제를 계산한 글에 따로 정리해 두었습니다. 통장을 유지할지 정리할지 고민 중이라면 청약통장 해지와 부분출금의 불이익을 정리한 글도 함께 비교해 보시면 됩니다.
순위 요건은 지역 지정과 시·도지사 공고에 따라 강화될 수 있습니다. 이 글의 기준은 주택공급에 관한 규칙 조문이며, 실제 적용은 청약하려는 단지의 입주자모집공고에서 확인하시기 바랍니다.
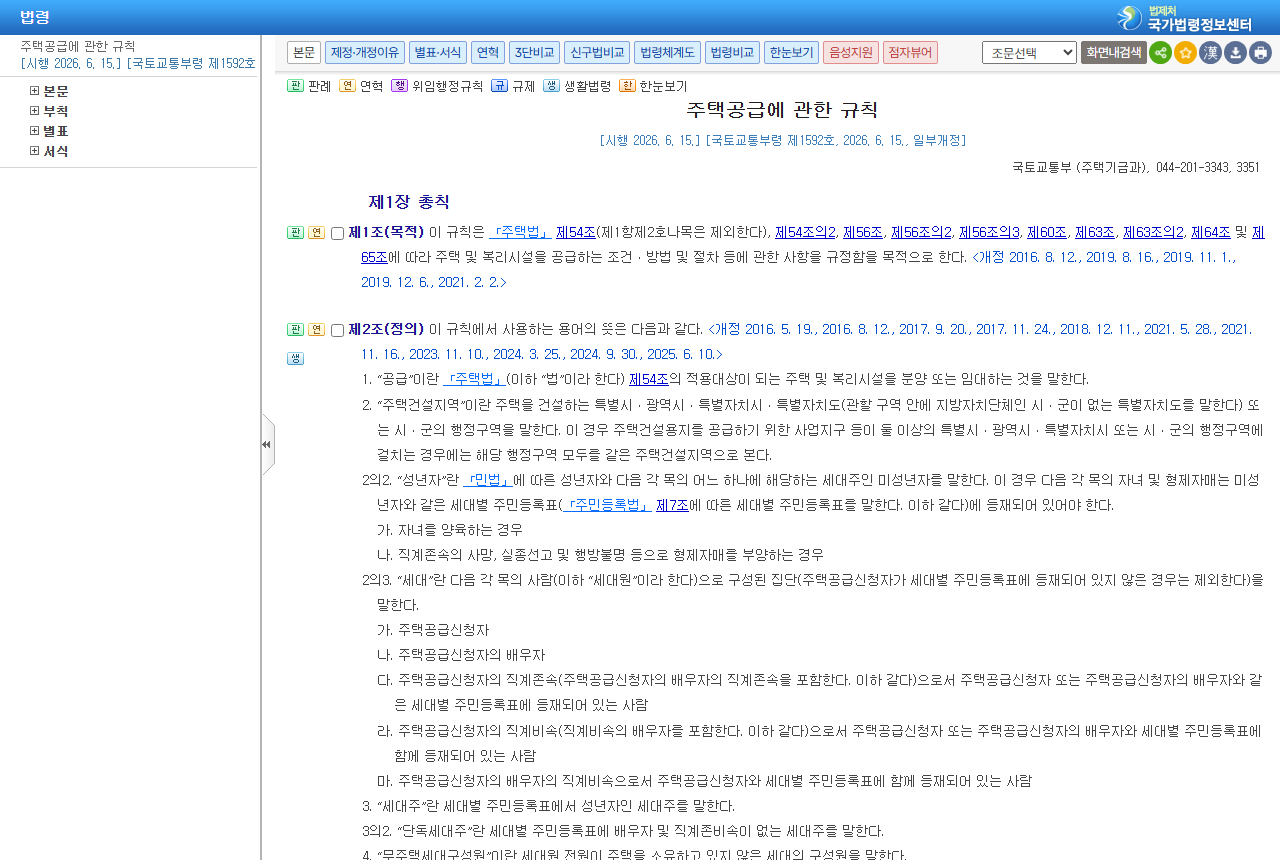
확인한 공식 페이지 갈무리
함께 보면 좋은 글
- 코스피 야간선물뜻, 새 상품이 아니라 거래시간이 늘어난 것입니다
- 상속세 증여세 차이, 세율은 같습니다 — 갈리는 것은 납세자·기한·공제 세 축입니다
- 2026 민생지원금 4차, 확정된 것과 아직 확정되지 않은 것
작성: jn 블룸 편집부 · 일반 정보이며, 중요한 결정 전에는 해당 기관 공식 안내를 확인하세요.
본 글은 의료·법률·투자 자문이 아니며, 개인 상황에 맞는 판단은 전문가와 상담하세요.


댓글
댓글 쓰기