자동차보험 할증 기준표, 한 장으로 안 나오는 이유는 무엇일까요
요약하면, "자동차보험 할증 기준표"라는 이름의 표 한 장은 어디에도 없습니다. 우량할인·불량할증 등급, 물적사고 할증기준금액, 사고 건수별 요율이라는 서로 다른 세 축이 각각 따로 계산되고 함께 적용되어 갱신 보험료가 정해지는 구조이기 때문입니다. 아래에서 그 세 축을 하나씩 뜯어보고, 내 갱신 안내서와 보험증권에서 각 값을 어디서 읽는지 정리했습니다.
- 할증 기준표 한 장이 따로 없는 이유
- 축① 우량할인·불량할증 등급
- 축② 물적사고 할증기준금액
- 축③ 사고 건수에 따라 붙는 요율
- 내 갱신 안내서·보험증권에서 확인하는 법
"할증 기준표" 한 장을 찾고 있다면
포털에 "자동차보험 할증 기준표"를 검색하면 등급표처럼 생긴 이미지가 여럿 나옵니다. 하지만 그 표 하나만으로는 내 보험료가 다음에 얼마나 오르거나 내릴지 알 수 없습니다. 등급별 할인·할증 적용률은 손해보험협회 표준 통계를 기초로 삼되, 최종 수치는 각 보험회사가 실적통계를 바탕으로 자율적으로 적용합니다. 여기에 물적사고 할증기준금액(계약자가 직접 선택하는 값)과 사고 건수별 요율(등급과는 별개로 붙는 값)까지 곱해지므로, 회사와 가입 시점이 다르면 같은 사고를 겪어도 오르는 폭이 다릅니다. 그래서 "기준표 한 장"이 아니라 "세 축을 각각 확인하는 방법"이 실제로 쓸모 있는 답입니다.
축① 우량할인·불량할증 등급, 사고가 없으면 한 해에 얼마나 내려갈까요
이 등급은 신용점수와 비슷한 구조입니다. 금융위원회가 공개한 제도 설명에 따르면 전체 등급은 총 29등급이며, 자동차보험을 처음 가입하면 11Z등급(이륜자동차는 11N등급)에서 시작합니다. 1~10등급은 사고 위험이 높은 구간으로 기준요율의 200%~87.8%가, 11등급은 기준(82.8%), 12~29등급은 사고 위험이 낮은 구간으로 71.2%~30%가 적용되는 뼈대이며, 실제 적용률은 앞서 말한 대로 보험회사마다 다르게 자율 적용됩니다.
사고 없이 한 해를 넘기면 갱신 시점에 1등급씩 올라가 요율이 낮아집니다. 반대로 사고가 나면 사고 내용에 따라 0.5점부터 4점까지 사고점수가 매겨지고, 이 점수 1점당 1등급씩 낮아지는 방식으로 할증이 적용됩니다. 할증을 받은 뒤에는 그 다음 3년 동안 무사고여야 그 이후 해부터 할인이 다시 시작됩니다. 이 "3년"이 정확히 언제부터 시작되는지는 보험금 지급일 기준으로 계산되는데, 자세한 기산 방법은 보험금 청구 3년 기산일 글에서 따로 정리했으니 함께 확인해 보시면 됩니다.
축② 물적사고 할증기준금액, 내가 고른 금액이 무엇을 가르나요
대물배상이나 자기차량손해로 보험금을 받으면, 그 사고가 등급에 얼마나 영향을 미칠지는 "물적사고 할증기준금액"이 가릅니다. 계약할 때 50만원·100만원·150만원·200만원 중 하나를 직접 선택하는 값이며, 금융위원회 자료에 이 네 가지 선택지가 명시돼 있습니다. 지급된 보험금이 그 기준금액 이하면 사고점수 0.5점, 기준금액을 초과하면 1점이 부과됩니다. 자기차량손해로 지급된 금액이 1억원을 초과하면 여기에 추가로 1점이 더 붙습니다.
| 선택 가능 금액 | 0.5점 처리 구간(기준금액 이하) | 1점 처리 구간(기준금액 초과) |
|---|---|---|
| 50만원 | 지급 보험금 50만원 이하 | 지급 보험금 50만원 초과 |
| 100만원 | 지급 보험금 100만원 이하 | 지급 보험금 100만원 초과 |
| 150만원 | 지급 보험금 150만원 이하 | 지급 보험금 150만원 초과 |
| 200만원 | 지급 보험금 200만원 이하 | 지급 보험금 200만원 초과 |
기준금액을 낮게 선택하면 평소 보험료는 상대적으로 저렴해지는 대신, 작은 사고도 초과 구간으로 넘어가 1점이 붙을 가능성이 커집니다. 반대로 기준금액을 높게 선택하면 평소 보험료는 조금 더 비싸지만, 웬만한 소액 사고는 0.5점 구간에 머물러 등급 하락 폭이 작습니다. 어느 쪽이 유리한지는 상품마다 다르므로, 운전 습관과 최근 사고 이력을 기준으로 보면 판단이 쉬워집니다.
축③ 사고 건수에 따라 별도로 붙는 요율
여기까지는 사고의 "무게"(내용·손해액 크기)를 반영하는 등급 이야기였습니다. 여기에 더해 사고의 "횟수"만 따로 보는 요율이 하나 더 있습니다. 우량할인·불량할증 등급과는 독립적으로 적용되는 값으로, 직전 일정 기간의 사고 건수 자체를 기준으로 계산됩니다.
최근 1년 기준
직전 1년 사이에 발생한 사고 건수를 별도로 집계해 반영합니다. 등급 점수와 무관하게, 아무리 작은 사고라도 건수 자체로 잡힌다는 점이 등급요율과 다른 지점입니다.
최근 3년 기준
직전 3년간 누적된 사고 건수도 함께 반영됩니다. 등급이 이미 회복되었더라도 이 요율은 별도로 남아 있을 수 있어, 등급만 보고 보험료를 예상하면 실제 갱신액과 어긋날 수 있습니다. 정확한 적용 비율은 보험회사와 그 해 통계에 따라 자율적으로 정해지므로, 내 사고 이력을 기준으로 실제 값을 직접 확인하려면 손해보험협회의 자동차보험 종합포털에 있는 할인·할증요인 조회 시스템에서 확인할 수 있습니다.
내 갱신 안내서·보험증권, 어디를 봐야 할까요
세 축의 값을 직접 확인해 보시면, 왜 갱신 보험료가 예상과 달랐는지 비교해 볼 수 있습니다.
등급 표기 위치
갱신 안내서나 보험증권의 계약사항 첫머리에 "현재등급" 또는 "적용등급"이라는 이름으로 등급이 표기되는 경우가 많습니다. 지난해 등급과 이번 등급을 나란히 비교해 보면 몇 등급이 오르거나 내렸는지 바로 알 수 있습니다.
물적사고 할증기준금액 표기
담보내역 중 대물배상·자기차량손해 항목 근처에 계약 당시 선택한 기준금액이 함께 적혀 있는 경우가 많습니다. 갱신할 때 이 금액을 바꿀 수도 있으니, 다음 계약 전에 미리 확인해 두면 좋습니다.
사고 이력 확인란
사고사항이나 보험금 지급 이력을 별도로 정리한 란이 있습니다. 여기에 적힌 사고 건수와 지급 금액을 위 표의 기준금액과 대조해 보면, 각 사고가 0.5점과 1점 중 어느 쪽으로 처리됐는지 짐작할 수 있습니다. 표기가 불분명하거나 항목을 찾기 어렵다면, 가입한 보험회사 고객센터에 등급·기준금액·사고 건수 세 가지를 구체적으로 물어 확인하는 것이 가장 정확합니다.
확인한 공식 페이지 갈무리
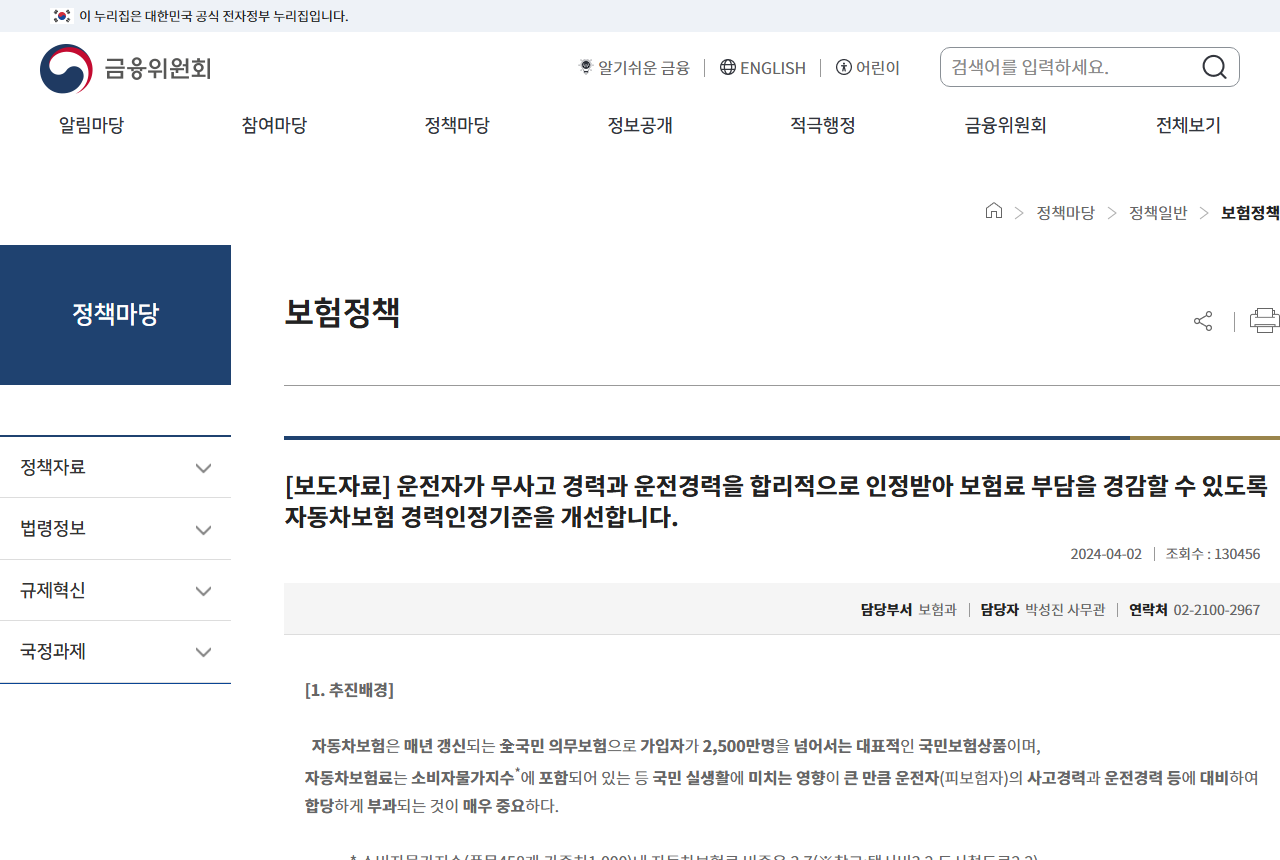
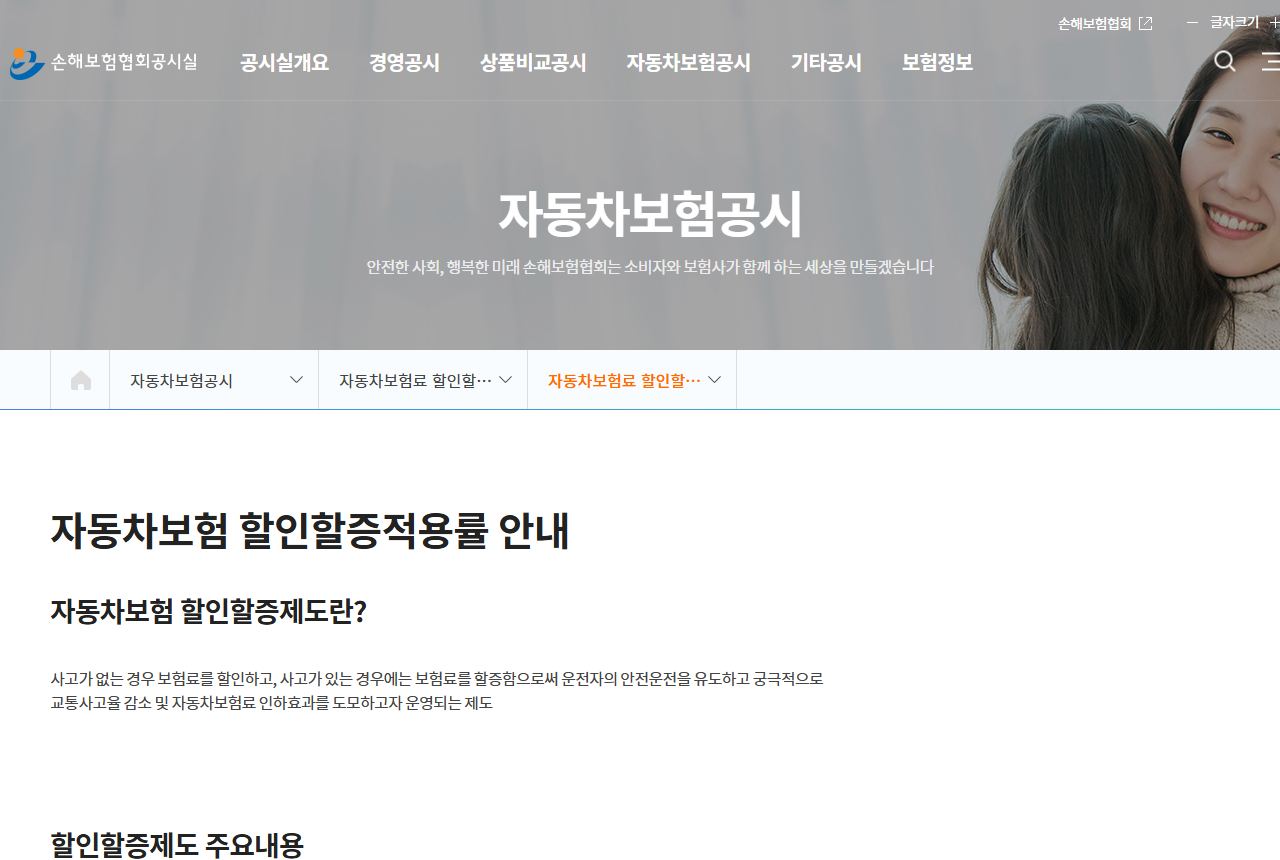
작성: jn 블룸 편집부 · 본문 수치는 글 안에 링크한 공식 자료를 기준으로 했습니다.
본 글은 일반적인 정보 제공용이며 의료·법률·투자 자문이 아닙니다. 중요한 결정 전에는 공식 자료와 전문가 상담을 권합니다.
함께 보면 좋은 글


댓글
댓글 쓰기